Dívidas Bancárias

SALÁRIO COMPROMETIDO COM DÍVIDAS DE BANCO? ADVOGADO ESPECIALISTA EM DÍVIDAS BANCÁRIAS.

Cartão, consignado ou financiamento? Atuamos na revisão dos contratos e na negociação com o banco, do início ao fim.

FALAR COM ADVOGADO

Trabalhamos somente com dívidas a partir de R$ 50.000,00

Quando podemos ajudar

Advogado para dívidas bancárias: situações em que atuamos

Atendimento em Todo Brasil · Dívidas a partir de R$ 50.000,00

Empréstimos Bancários

Advogado para ação revisional bancária. Identificamos cobranças ilegais e, por meio de ação revisional ou negociação direta, buscamos que você pague só o justo. Revisional de juros abusivos do seu contrato.

Cheque Especial

Advogado para juros do cheque especial. Cortamos os juros do cheque especial que estão te sufocando.

Cartão de Crédito

Advogado para juros abusivos do cartão de crédito. Revisional cartão de crédito: revisamos os juros do cartão de crédito e o crédito rotativo e contestamos cobranças indevidas.

Financiamento de Veículos

Advogado para juros abusivos em financiamento de veículo. Revisão de juros de financiamento, seguros não contratados, tarifas embutidas, demais vícios.

Empréstimo Consignado

Advogado para juros abusivos no consignado. Seguro prestamista cobrado em dobro e juros abusivos no seu consignado, mesmo com desconto direto na folha ou benefício.

RMC - Margem Consignada

Advogado para cartão RMC. Revisamos o cartão/reserva de margem consignável que cobra só o mínimo e nunca quita a dívida, consumindo sua margem pra sempre.

Superendividamento

Advogado para superendividamento. Criamos um plano pra quitar ou reduzir a dívida, compatível com o que você pode pagar — um verdadeiro divisor de águas na sua vida financeira. Inclui revisão de parcelas.

Dívida com vários bancos

Advogado para dívida com vários bancos. Salário comprometido com parcelas em mais de uma instituição? Analisamos cada contrato e organizamos a negociação com todos.

FALAR COM ADVOGADO Somente dívidas acima de 50 mil
O que os bancos não mostram

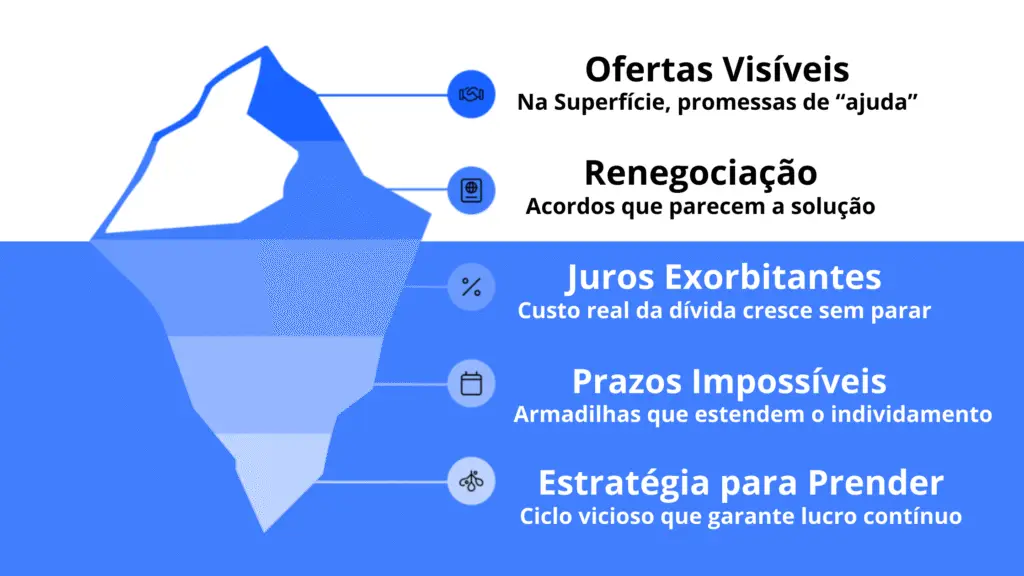
Você só está enxergando a ponta do iceberg

Acima da Água: Falsas Soluções

Os bancos exibem ofertas de renegociação com taxas menores e prazos “flexíveis”. Essas são as táticas visíveis, projetadas para dar a impressão de ajuda e controle sobre a situação da dívida, incentivando você a se prender ainda mais.

Iceberg ilustrando dívida bancária: ofertas visíveis de renegociação na superfície e juros exorbitantes, prazos impossíveis e estratégias para prender o cliente ocultos abaixo da água

Abaixo da Água: Realidade Oculta

No entanto, escondidos sob a superfície, estão os juros exorbitantes e os termos de contrato impossíveis de cumprir. Essas são as verdadeiras engrenagens que mantêm você endividado, maximizando os lucros dos bancos às suas custas.

O que ninguém explica sobre dívida de banco

O salário vai embora e a dívida não baixa: entenda por quê

Pagar a parcela não é reduzir a dívida

Em muitos contratos, boa parte da parcela vai para juros e encargos, e o saldo cai pouco. Por isso a dívida parece nunca acabar, mesmo com o pagamento em dia.

A proposta do banco olha a parcela, não o contrato inteiro

Renegociar pelo aplicativo ou por telefone resolve o mês, mas não mostra os juros, as tarifas e os seguros embutidos. Sem essa análise, você negocia sem saber o que é devido.

Trocar uma dívida por outra costuma sair mais caro

Pegar dinheiro novo para cobrir a dívida antiga alivia o mês e aumenta o custo total. É assim que muita gente fica anos pagando sem ver o saldo cair.

Cada mês de espera encarece a dívida

Juros e encargos incidem sobre o saldo todo mês, e a cobrança costuma aparecer antes de você entender as suas opções. Por isso é importante revisar o contrato antes de decidir.

FALAR COM ADVOGADO Somente dívidas acima de 50 mil
Mito x realidade

O que muita gente pensa sobre dívida de banco

O que se costuma acreditar

  • Ganho bem, então não há nada a rever no contrato.
  • Renegociar sozinho é sempre a melhor saída.
  • Advogado só entra quando a dívida vira processo.
  • Dívida alta não tem solução jurídica.

O que a análise do contrato mostra

  • Juros, tarifas e seguros são verificados no contrato, e não no tamanho do salário.
  • Renegociar sozinho costuma significar aceitar as condições do banco, sem saber o que é devido.
  • O advogado pode atuar antes da cobrança judicial, na análise do contrato e na negociação.
  • Dívida alta pede análise individual: cada contrato tem juros, garantias e histórico próprios.
Antes de renegociar

Precisa de advogado para negociar dívida com banco? Veja o que pesar antes de aceitar a proposta

Por que renegociar sozinho costuma aumentar a dívida em vez de resolver?

Renegociar sozinho quase sempre significa aceitar as condições que o banco oferece — não as que fazem sentido pro seu bolso. É comum a dívida crescer mesmo depois de "renegociada", porque juros e tarifas continuam sendo cobrados sobre o saldo.

Nossos advogados especialistas em direito bancário revisam seus contratos e identificam oportunidades que levam para negociação sabendo exatamente o que é devido e o que é abusivo.

Qual o custo total?

Olhe a dívida inteira, com juros, tarifas e seguros, e não só o valor da parcela.

Há algo a contestar?

Juros abusivos, tarifas e seguros não contratados podem ser revistos antes de qualquer acordo.

O acordo cabe no orçamento?

Um acordo que aperta o mês só adia o problema e pode criar uma nova dívida.

Metodologia passo a passo

Assessoria jurídica para dívidas bancárias, em 6 etapas

Um processo estruturado em 6 etapas claras para garantir rigor técnico e transparência jurídica.

1

Diagnóstico Financeiro

Diagnóstico completo da sua situação financeira e orçamento familiar atual.

2

Análise de Contratos

Análise do contrato bancário e dos processos judiciais em curso (se houver).

3

Levantamento Documental

Levantamento de extratos, planilhas de evolução de saldo e documentos do caso.

4

Notificação Extrajudicial

Notificação extrajudicial personalizada ao banco embasada em parecer pericial.

5

Negociação Estruturada

Negociação da dívida nas fases extrajudicial e judicial com acompanhamento de advogados.

6

Recuperação de Indevidos

Recuperação e compensação de seguros prestamistas e tarifas identificadas como indevidas.

FALAR COM ADVOGADO Somente dívidas acima de 50 mil
Por que nos escolher?

Advogado bancário com mais de 30 anos de atuação a serviço de nossos clientes

Faça parte de nossos clientes satisfeitos

+5.400clientes atendidos
atendimentos online ou presencial
+R$ 39 Mieconomizados para clientes
+30anos fazendo Direito

Experiência especializada

30 anos como especialista em direito bancário e advogado de causas bancárias, focados em uma só coisa: vencer bancos.

Resultados comprovados

Nossa trajetória de sucesso é respaldada por inúmeros casos bem-sucedidos e clientes satisfeitos.

Atendimento personalizado

Entendemos a singularidade de cada caso e oferecemos um atendimento personalizado, focado em suas necessidades específicas.

Transparência e comunicação

Mantemos você informado em todas as etapas do processo, garantindo transparência e clareza em nossa comunicação.

FALAR COM ADVOGADO Somente dívidas acima de 50 mil
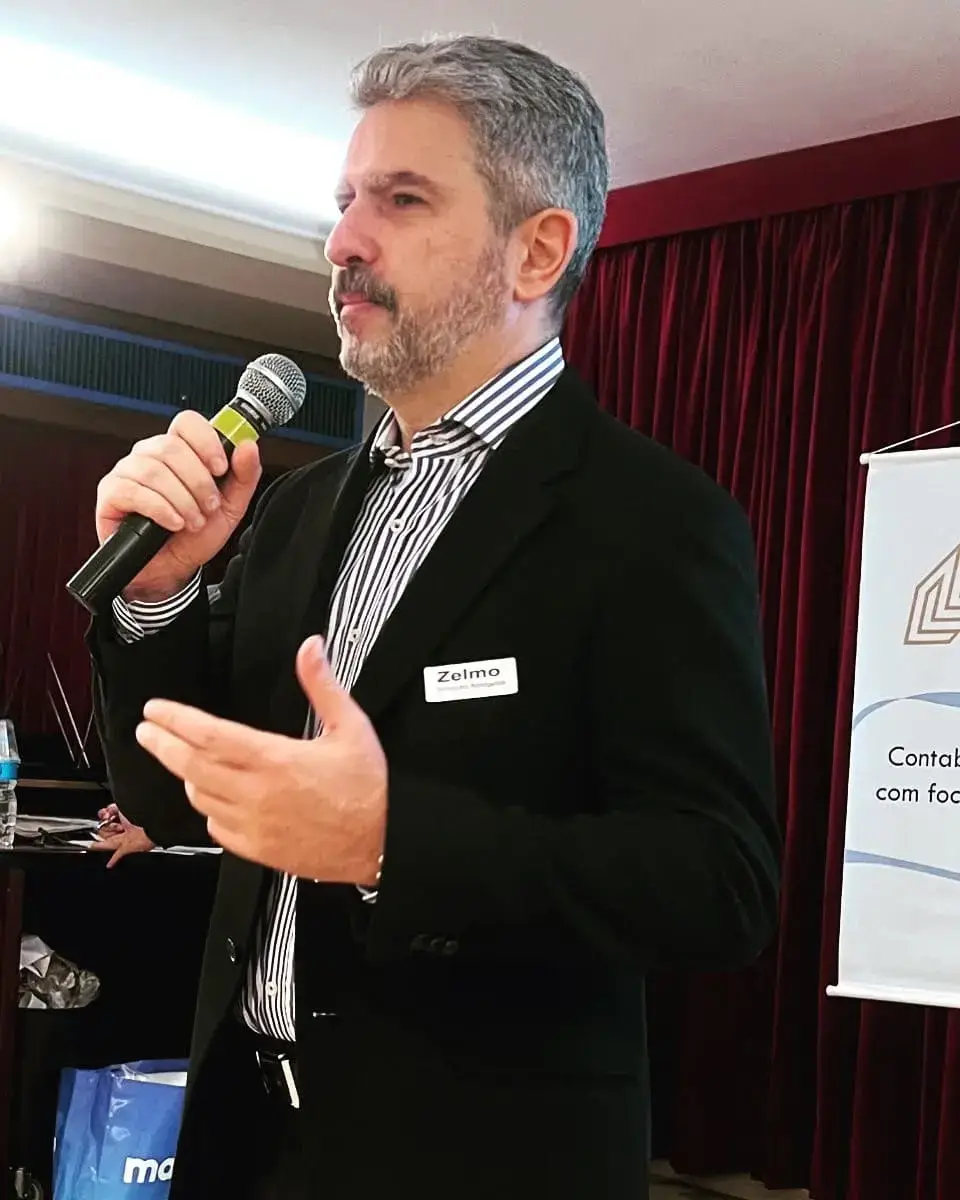
Dr. Zelmo Simionato em palestra

Prof. Ms. Zelmo Simionato

Sobre nós

Simionato Advogados

Fundado em 1993, o Simionato Advogados, hoje com mais de 30 anos de atuação em Direito Bancário, conta com uma equipe de advogados especialistas em direito bancário. Sede própria na Consolação, São Paulo. Registro OAB/SP nº 53.954. Atendimento em todo o Brasil, presencial ou online.

Advogado de dívidas bancárias em SP: não somos generalistas, somos especialistas em direito bancário. Conhecemos cada cláusula, cada norma do Banco Central, cada estratégia que os bancos usam — e sabemos como revertê-las a seu favor.

30+ anosde atuação em Direito Bancário
1993ano de fundação
Avaliações reais

O que dizem sobre o Simionato Advogados

FALAR COM ADVOGADO Somente dívidas acima de 50 mil
Perguntas frequentes

Respostas diretas, sem juridiquês, sobre dívidas bancárias

Meu cartão entrou no rotativo e os juros estão insuportáveis. Isso é legal?

De acordo com a lei bancária, é possível refinanciar automaticamente a fatura, mas devemos analisar o excesso de cobrança de juros para verificar sua legalidade. Recomendamos agendar uma consulta conosco para avaliarmos detalhadamente sua situação e determinar a viabilidade de seu caso.

Devo aceitar o refinanciamento que o Banco está propondo?

Consulte um advogado antes de aceitar qualquer refinanciamento para evitar aumentar ainda mais sua dívida. Caso já tenha aceitado, é possível revisar o contrato judicialmente. Nossa equipe trabalha diligentemente para resolver os casos de forma eficiente, priorizando sempre os melhores interesses de nossos clientes.

O Banco está retendo meu dinheiro assim que cai na conta para quitar as dívidas. Isso é legal?

Consulte-nos para avaliar a legalidade dessa retenção e como podemos ajudar a resolver essa situação. Nossa equipe está altamente qualificada em negociações extrajudiciais e mediação, e faremos todos os esforços para resolver seu problema de forma amigável e eficiente. No entanto, se for necessário entrar com uma ação judicial para proteger seus direitos, estaremos ao seu lado durante todo o processo.

Quais são os custos envolvidos em contratar um advogado de direito bancário?

Os honorários variam conforme o tipo de caso e a complexidade envolvida, e são combinados por escrito antes da contratação. A análise dos contratos e o trabalho jurídico começam depois da contratação. Nossa equipe conta com advogados especializados em crédito e finanças bancárias.

Quais são os meus direitos como consumidor de produtos bancários?

Como consumidor, você tem uma série de direitos garantidos por lei, incluindo o direito à segurança, à informação adequada, à escolha, à reparação de danos, entre outros. Nossa equipe está aqui para ajudá-lo a entender seus direitos e garantir que sejam respeitados em todas as suas transações comerciais.

Qual o valor mínimo de dívida que vocês atendem?

Nossos serviços são focados em dívidas bancárias a partir de R$ 50.000, pois é onde nossa expertise jurídica oferece o maior benefício e viabilidade para o cliente.

Quando vale a pena contratar um advogado para dívida bancária alta?

Quando a dívida compromete a renda, há contratos em mais de um banco ou a proposta de renegociação do banco não cabe no orçamento. A partir de R$ 50.000,00 o processo judicial costuma justificar-se. Cada caso é analisado individualmente, e não há resultado garantido.

Posso negociar a dívida com o banco sem advogado?

Pode, mas sem analisar o contrato você não sabe quanto do valor cobrado é devido. A análise do advogado verifica juros, tarifas e seguros antes do acordo, para que a negociação parta do que é de fato devido.

Minha casa ou meus bens correm risco por causa da dívida?

Depende do tipo de contrato. Em dívida sem garantia, o banco precisa cobrar judicialmente antes de atingir bens, e o imóvel em que a família mora tem proteção legal, com exceções (como o imóvel dado em garantia ou financiado). Por isso a análise do contrato vem primeiro, e cada caso é avaliado individualmente.
Não perca mais tempo nem dinheiro com a dívida do banco.

Fale agora com um advogado para dívidas bancárias.

FALAR COM ADVOGADO Somente dívidas acima de 50 mil

Sede em São Paulo · Atendimento em todo o Brasil